Geopolitický boj o suroviny nabírá obrátky, evropský průmysl platí účet
Státy přestaly předstírat, že surovinové trhy jsou neutrální. Exportní kontroly, strategické zásoby a licenční režimy slouží jako zbraně a o tom, kdo dostane materiál, rozhoduje stále více politika než cena. Peking škrtí vývoz, Washington skupuje zásoby a obě metody mají stejný cíl: zajistit si výhodu na úkor ostatních. Evropa se mezitím spoléhala na volný trh, který už neexistuje. Průmysl, zejména ten obranný, teď platí za zpoždění státu i vlastní nepozornost.
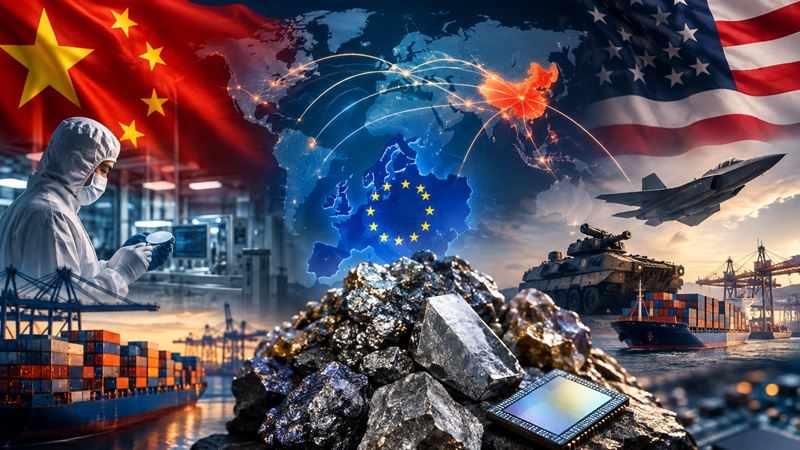
Foto: O omezené objemy kritických surovin stále aktivněji soutěží vedle soukromých společností státy | ChatGPT
V první řadě je to Čína, kdo v posledních letech přetváří svou dominanci ve zpracování kritických surovin do konkrétní geopolitické výhody. To, co ještě před několika lety vypadalo jako teoretický právní rámec exportních kontrol, se proměnilo v sofistikovaný nástroj průmyslové a zahraniční politiky. Evropské společnosti, zejména v obranném a technologickém sektoru, již dnes pociťují důsledky této změny.
Germanium je jedním z nejlepších příkladů tohoto trendu. Materiál nachází uplatnění v termovizních systémech, zařízeních pro noční vidění, infračervených senzorech, optických vláknech, polovodičích, solárních článcích nebo zařízeních pro detekci radiace. V řadě obranných, kosmických a optických aplikací existují alternativy pouze za cenu nižšího výkonu, komplikované rekvalifikace výrobků nebo vyšších nákladů. Proto je germanium zařazováno mezi tzv. kritické nerostné suroviny, tedy materiály nezbytné pro moderní průmysl, pokročilé technologie a obranné schopnosti států.
Samotná těžba však není hlavním problémem. Přestože ložiska a těžební projekty existují například v Indonésii nebo Demokratické republice Kongo, skutečná moc se nachází jinde. Klíčovým článkem je zpracování a rafinace. Právě zde si Čína během posledních desetiletí vybudovala dominantní postavení. Odhady naznačují, že více než 60 % světových zpracovatelských kapacit (podle některých zdrojů až 90 %) se nachází v Číně. Peking tak disponuje mimořádně silným vlivem na dostupnost germania na světových trzích.
Západní vlády si tuto závislost uvědomují a snaží se ji omezit. Austrálie, Spojené státy a několik zemí jihovýchodní Asie včetně Kambodže, Malajsie, Thajska a Vietnamu začaly spolupracovat a investují do nových těžebních a zpracovatelských kapacit. Přesto nelze očekávat rychlé řešení. Vybudování alternativního dodavatelského řetězce vyžaduje nové doly, zpracovatelské závody, moderní technologie, environmentální povolení i rozsáhlé investice. Většina odborníků považuje pětiletý horizont za optimistický a desetiletý za výrazně realističtější.
V tomto kontextu je třeba vnímat vývoj čínských exportních kontrol. V srpnu 2023 vstoupila v platnost opatření zavedená společně Ministerstvem obchodu Čínské lidové republiky (MOFCOM) a Generální správou cel, která podřídila vybrané položky související s galiem a germaniem licenčnímu režimu. Čínští exportéři musí před vývozem získat povolení a předložit detailní informace o koncovém uživateli, koncovém použití a příslušnou dokumentaci.
Tím však vývoj neskončil. Oznámení č. 46 z roku 2024 zakázalo vývoz položek dvojího užití americkým vojenským uživatelům a pro vojenské účely. Současně vytvořilo výrazně restriktivnější režim pro určité položky související s galiem, germaniem, antimonem a supertvrdými materiály směřující do Spojených států. V roce 2026 následovalo obdobné opatření zaměřené na Japonsko. Paralelně Peking rozšiřoval kontroly na další strategické suroviny, například grafit, wolfram nebo indium. V dubnu 2025 byly do kontrolního rámce začleněny také prvky vzácných zemin a magnety ze vzácných zemin, což vyvolalo výrazné dopady napříč elektronikou, automobilovým průmyslem i obranným sektorem.
Z pohledu evropských společností hrají nejdůležitější roli detaily. Čína již neomezuje pouze vývoz surovin, ale stále více zkoumá, kdo je koncovým uživatelem a k jakému účelu bude materiál použit. Kontrola se tak postupně přesouvá od samotného produktu ke kontrole celého dodavatelského řetězce. Především vojenské koncové použití a vojenský koncový uživatel představují oblasti, kterým čínské úřady věnují mimořádnou pozornost.
V roce 2026 sice začaly být udělovány licence některým evropským koncovým uživatelům, zároveň však účastníci trhu zaznamenali mnohem důkladnější prověřování žádostí. Schvalovací proces se stal profesionálnějším a předvídatelnějším, nikoliv však nutně benevolentnějším. Pokud je žádost zamítnuta, mohou být dodávky čínského germania evropským obranným výrobcům fakticky zastaveny bez ohledu na jejich obchodní potřeby.
Ceny surovin na čínské regulační tlaky pochopitelně reagují. Na začátku roku 2023 bylo možné pořídit kilogram germania v Číně za přibližně 800 amerických dolarů. Po zavedení exportních kontrol cena vzrostla zhruba na 1400 dolarů za kilogram. Jak rostlo obchodní napětí a nejistota ohledně budoucích dodávek, následovaly další cenové skoky. V září 2026 se kilogram germania obchodoval přibližně za 3500 dolarů na čínském trhu a za přibližně 6355 dolarů v Evropě. Samotný cenový rozdíl ukazuje, jak významnou roli dnes hrají geopolitika, regulatorní rizika a dostupnost licencí.
Situaci navíc dále komplikuje vývoj na druhé straně Tichého oceánu. Spojené státy letos představily program Project Vault v hodnotě 12 miliard dolarů, jehož cílem je vytvořit strategické zásoby kritických surovin. Projekt vznikl jako reakce na rostoucí obavy z výpadků dodávek a na dlouhodobou závislost západních ekonomik na čínských zpracovatelských kapacitách. Z pohledu Washingtonu jde o logický krok. Z pohledu trhu však nemusí být důsledky tak jednoznačné.
Asociace Aerospace Industries Association (AIA), mezi jejíž členy patří společnosti jako Palantir Technologies nebo BAE Systems, veřejně upozornila, že státní nákupy mohou dále zvýšit tlak na již omezené dodávky. Americká vláda by podle asociace měla „postupovat opatrně“, aby nedošlo k deformaci trhu. AIA současně vyjádřila obavy z toho, že Project Vault bude „soutěžit“ s komerčními odběrateli o kritické suroviny „v situaci, kdy jsou globální dodávky již omezené, což může vést ke zvýšení tržních cen a vyšší volatilitě pro společnosti“.
Exportně-importní banka Spojených států, jež se programu Project Vault účastní, tuto kritiku odmítla. „Project Vault je tlumičem šoků pro americké výrobce,“ uvedli představitelé banky pro britský deník Financial Times. „Project Vault byl vytvořen s cílem chránit americké výrobní linky před výpadky dodávek, nikoli konkurovat společnostem, kterým slouží.“
Bez ohledu na to, která interpretace je správná, je zřejmé, že se mění samotná struktura trhu. O omezené objemy kritických surovin stále aktivněji soutěží vedle soukromých společností státy. Ty budují strategické rezervy a snaží se zajistit si preferenční přístup k materiálům považovaným za důležité pro národní bezpečnost.
Pro evropské společnosti z toho vyplývá nepříjemně jednoduchá realita. Možnosti jsou v zásadě pouze tři. Zaprvé začíná hledání alternativních dodavatelů mimo Čínu. To je dlouhodobě nejatraktivnější řešení, nicméně zároveň nejnáročnější. Vyžaduje čas, investice a ochotu akceptovat nová politická, compliance i dodavatelská rizika. Druhou možností je pokračovat v odběrech z Číny a spoléhat se na získávání exportních licencí prostřednictvím dodavatelů. Tato cesta může fungovat, dostupnost surovin ovšem zůstane závislá na rozhodování čínských úřadů. Třetí možností je nákup materiálu na trhu za cenu, kterou určí aktuální nabídka a poptávka. Jak ukazuje vývoj cen germania za poslední tři roky, tato varianta může být stále dražší.
To je pravděpodobně nejdůležitější lekce pro Evropu. Germanium samo o sobě není hlavním příběhem. Je pouze jedním z prvních viditelných příkladů toho, jak se kritické suroviny, exportní kontroly a geopolitická rivalita začínají prolínat. Evropské podniky tak již dnes stojí před rozhodnutími, která se v příštích letech mohou týkat stále širšího spektra materiálů, komponentů a technologií.
Abychom poskytli co nejlepší služby, používáme k ukládání a/nebo přístupu k informacím o zařízení, technologie jako jsou soubory cookies.
Funkční
Vždy aktivní
Technické uložení nebo přístup je nezbytně nutný pro legitimní účel umožnění použití konkrétní služby, kterou si odběratel nebo uživatel výslovně vyžádal, nebo pouze za účelem provedení přenosu sdělení prostřednictvím sítě elektronických komunikací.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Technické uložení nebo přístup, který se používá výhradně pro statistické účely.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Technické uložení nebo přístup je nutný k vytvoření uživatelských profilů za účelem zasílání reklamy nebo sledování uživatele na webových stránkách nebo několika webových stránkách pro podobné marketingové účely.